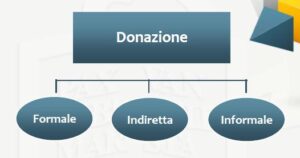
| Donazioni: |
| a) formali, con atto notarile. |
| b) indirette: |
| # di immobile: pagamento del prezzo ad opera di un genitore all’acquisto da parte del figlio |
| # rinuncia al diritto di usufrutto |
| # rinuncia a un credito |
| # cointestazione di investimenti con provvista che proviene da uno solo degli intestatari |
| # sottoscrizione di polizze assicurative con beneficiario un terzo |
| c) informali, di importo modico |
L’imposta sulle donazioni si applica:
agli atti di liberalità ( donazioni per atto pubblico e donazioni informali).
A tutti gli atti a titolo gratuito.
Agli atti di costituzione di vincoli di destinazione su beni.
L’imposta è dovuta in base al rapporto di parentela esistente tra il de cuius/donante e l’erede/ereditiero
Sono previste delle franchigie applicabili ad ogni beneficiario ( erede o donatario) singolarmente.